Trong thế giới tài chính cá nhân và doanh nghiệp, việc quản lý các khoản vay và trả nợ một cách hiệu quả luôn là một thách thức lớn. Đặc biệt khi số tiền vay, lãi suất và thời gian vay có thể thay đổi, việc tính toán chính xácឬ làm sao để tự động hóa quá trình này trở nên khó khăn hơn. Đó là lý do tại sao Excel – công cụ bảng tính mạnh mẽ và phổ biến nhất hiện nay – luôn được các chuyên gia tài chính và nhà quản lý dùng để tính gốc lãi trả đều hàng tháng.
Bài viết này sẽ cung cấp một hướng dẫn chi tiết, từ những kiến thức nền tảng cho tới cách thực thi công thức trong Excel, cách tạo bảng chi tiết từng kỳ trả nợ (amortization schedule), và những mẹo nhỏ giúp bạn tránh sai lầm phổ biến. Nếu bạn đang chuẩn bị mua nhà, xe, hoặc chỉ muốn quản lý chi tiêu cá nhân một cách khoa học, hãy bắt đầu đọc ngay.
Có thể bạn quan tâm: Cách Bấm Giá Trị Tuyệt Đối Trong Excel Trên Laptop
1. Tại sao cần tính gốc lãi trả đều hàng tháng?
1.1. Hiểu rõ cấu trúc khoản vay
Khi vay tiền, người vay thường chỉ nhìn vào lãi suất và thời gian vay mà quên mất phần lớn tiền lãi được tính lên từng kỳ. Việc biết được số tiền gốc (principal) và lãi (interest) trong mỗi kỳ trả sẽ giúp bạn:
- Dự đoán tài chính: biết được khi nào sẽ hết nợ, và tổng chi phí lãi suất là bao nhiêu.
- So sánh các gói vay: khi có nhiều tùy chọn vay, so sánh tổng chi phí và chi phí hàng tháng giúp chọn gói tốt nhất.
- Quản lý dòng tiền: tránh tình trạng “không đủ tiền” trong tháng khi chưa dự tính đầy đủ lãi.
1.2. Điểm mạnh của Excel
Excel có thể:
- Tính toán Plays độ chính xác.
- Tạo -passwords tự động thay đổi số gốc, lãi.
- Dễ dàng sửa đổiาบอล thay đổi lãi suất hoặc thời gian vay.
- Tạo bảng chi tiết từng kỳ, giúp bạn kiểm tra và báo cáo.
Có thể bạn quan tâm: Cách Gộp Nhiều Sheet Thành 1 Sheet Trong Excel 2026
2. Công thức tính gốc lãi trả đều hàng tháng
2.1. Công thức PMT
Trong Excel, hàm score PMT được dùng để tính số tiền trả hàng tháng (gồm cả gốc và lãi) cho một khoản vay có lãi suất cố định. Cú pháp:
PMT(rate, nper, pv, fv, type)
- rate – lãi suất của mỗi kỳ (tháng).
- nper – số kỳ thanh toán (tháng).
- pv – giá trị hiện tại, tức số tiền vay (gốc).
- fv – giá trị cuối cùng (mặc định = 0).
- type – thời điểm thực hiện thanh toán (mặc định = 0: cuối kỳ).
2.2. Công thức tính lãi và gốc từng kỳ
Để phân chia số tiền trả thành phần lãi và gốc, ta cần tính:
- Lãi trong kỳWS:
Interest = Balance rate - Gốc trong kỳ:
Principal = PMT - Interest - Số dư còn lại:
New Balance = Balance - Principal
Trong Excel, chúng ta có thể khởi tạo một bảng với các cột: Kỳ, Số dư đầu kỳ, Lãi, Gốc, Số dư cuối kỳ.
Có thể bạn quan tâm: Cách Đánh Số Thứ Tự Trong Excel Khi Lọc Dữ Liệu: Hướng Dẫn Chi Tiết Và Ứng Dụng Thực Tiễn
3. Cách thực hiện trong Excel – Hướng dẫn từng bước
3.1. Chuẩn bị dữ liệu đầu vào
| Ô | Nội dung | Mô tả |
|---|---|---|
| A1 | Vay gốc | Số tiền vay (PV) |
| B1 | Lãi suất hàng năm | Lãi suất theo %/năm |
| C1 | Thời gian vayզ | Số năm |
| D1 | Lãi suất hàng tháng | =B1/12 |
| E1 | Số kỳ thanh toán | =C112 |
| F1 | Số tiền trả hàng tháng (PMT) | =PMT(D1/100, E1, -A1) |
Lưu ý: D1/100 để chuyển phần trăm thành số thập phân (ví dụ 5% -> 0.05).
3.2. Tạo bảng chi tiết từng kỳ
| Hàng | A | B | C | D | E | F |
|---|---|---|---|---|---|---|
| معينStub 1 | Kỳ (1,2,3…) | Số dư đầu kỳ | Lãi | Gốc | Số dư cuối kỳ | Tổng trả hàng tháng |
| 2 | 1 | =A1 | =B2C2 | =F1-D2 | =B2-E2 | =F1 |
| 3 | 2 | =E2 | =B3C3 | =F1-D3 | =B3-E3 | =F1 |
| … | … | … | … | … | … | … |
Chi tiết công thức:
- B2:
=A1– số dư đầu kỳ đầu tiên bằng số tiền vay. - C2:
=B2$D$1/100– lãi trong kỳ bằng số dư đầu kỳ nhân lãi suất hàng tháng. - D2:
=$F$1-C2– gốc được trừ từ tổng trả hàng tháng. - E2:
=B2-D2– số dư cuối kỳ. - B3:
=E2– số dư đầu kỳ kỳ 2. - C3:
=B3$D$1/100– lãi kỳ 2. - D3:
=$F$1-C3Lincoln– gốc kỳ 2. - E3:
=B3-D3– số dư cuối kỳ. - F3:
=$F$1– tổng trả hàng tháng không đổi.
Kéo công thức từ dòng 2 tới dòng E1+1 để tự động tính cho toàn bộ kỳ.
3.3. Kiểm tra tính đúng
- Số dư cuối kỳ cuối cùng (cột E cuối cùng) phải bằng 0 hoặc rất nhỏ (khoảng vài đồng).
- Tổng chi phí lãi:
=SUM(D:D)– tổng gốc trả trong toàn bộ kỳ. - Tổng chi phí lãi + gốc:
=SUM(C:C)– tổng chi phí lãi trong toàn bộ kỳ.
Nếu số dư cuối kỳ khác 0, có thể do sai lãi suất hoặc sai số kỳ. Kiểm tra lại các ô đầu vào.
4. Ví dụ thực tế
Giả sử bạn vay 50.000.000 đồng để mua nhà với lãi suất 7%/năm trong 20 năm.
| Ô | Giá trị |
|---|---|
| પટેલ | 50,000,000 |
| Lãi suất | 7% |
| Thời gian | 20 năm |
| B1 | 50,000,000 |
| B2 | 7% |
| B3 | 20 |
| D1 | =B2/12 = 0.5833% |
| E1 | =B312 = 240 kỳ |
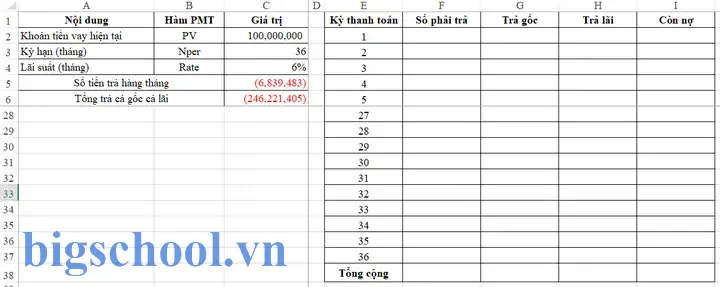
| F1 | =PMT(D1/100, E1, -B1) ≈ 347,986 đồng |
Có thể bạn quan tâm: Cách Sử Dụng Hàm Đếm Có Điều Kiện Trong Excel
Bảng chi tiết từng kỳ sẽ cho thấy số tiền trả hàng tháng là 347,986 đồng, trong đó phần lãi giảm dần, phần gốc tăng dần. Khi kịp 200ceedkỳ, phần lãi sẽ giảm xuống chỉ còn vài nghìn đồng và phần gốc sẽ chiếm hơn 90%.
5. Mẹo và lưu ý khi làm công việc
5.1. Đặt các ô cố định bằng dấu $
Trong công thức, đặt $ trước cột hoặc hàng để khớp chắc chắn khi bạn kéo công thức. Ví dụ: $D$1 luôn trỏ tới ô D1 dù bạn sao chép công thức sang các ô khác.
5.2. Định dạng số
- Số tiền: Format
Numbervới 0 chữ số thập phân, ngăn cách hàng nghìn. - Lãi suất: Format
Percentagevới 2 chữ số thập phân.
5.3. Kiểm tra tính toán
- Tính tổng gốc:
=SUM(D:D)(cột gốc trả) nên bằng số gốc vay. - Tính tổng lãi:
=SUM(C:C)sẽ cho tổng chi phí lãi.
Nếu các giá trị không khớp, kiểm tra lại công thức.
5.4. Xử lý lãi suất thay đổi
Nếu lãi suất không cố định, bạn có thể tạo bảng lãi suất theo kỳ và dùng hàm IF hoặc VLOOKUP để lấy lãi suất tương ứng từng kỳ. Tuy nhiên, công thức survah lãi suất sẽ phức tạp hơn vì phải tính lại số dư gốc отношении.
5.5. Tính toán hoàn trả sớm
Nếu bạn muốn tính toán khi trả thêm gốc hoặc giảm thời gian vay, hãy thay đổi số gốc trả hàng tháng hoặc số kỳ trong ô E1. Sau đó, tính lại PMT và bảng chi tiết.
6. Cách nhận dạng lỗi phổ biến
| Lỗi | Nguyên nhân | Cách khắc phục |
|---|---|---|
| Số dư cuối kỳ không bằng 0 | Sai công thức PMT (có thể chưa chèn dấu - vào PV) | Kiểm tra PV, dùng -PV trong PMT |
| Tổng lãi không khớp | Sai lãi suất hàng tháng (đã tính lãi suất hàng năm và chia 12 nhưng chưa chia 100) | Kiểm tra D1 và công thức lãi |
| Phần lãi dừng giảm | Lãi suất cố định nhưng không cập nhật công thức lãi | Đảm bảo công thức C2= B2$D$1/100 |
| Không thể sao chép công thức | Ô βλέ không được cố định | Dùng $ đúng cách |
7. Kết luận
Công thức tính gốc lãi trả đều hàng tháng trong Excel không chỉ giúp bạn quản lý tài chính cá nhân một cách khoa học mà còn mở ra khả năng lập kế hoạch tài chính cho doanh nghiệp, nhà đầu tư, hay bất kỳ ai đang đối mặt với khoản vay. Khi bạn đã nắm vững công thức PMT, cách tính lãi và gốc từng kỳ và cách xây dựng bảng chi tiết, bạn sẽ có một công cụ mạnh mẽ để:
- Dự tính chi phí vay.
- So sánh các gói vay.
- Theo dõi dòng tiền cá nhân hoặc doanh nghiệp.
- Thực hiện tính toán khi có thay đổi lãi suất hoặc thời gian vay.
Bằng việc áp dụng các mẹo và lưu ý trong bài viết, bạn sẽ tránh được những sai lầm phổ biến và có thể hoàn toàn tự tin trong việc quản lý khoản vay của mình. Nếu bạn muốn mở rộng hơn nữa, hãy thử áp dụng các hàm nâng cao như XIRR, XNPV để tính lãi suất hiệu quả thực tế, hoặc tạo dashboard trực quan bằng PivotTable và Charts.
Với Excel, mọi phép tính tài chính trở nên đơn giản và chính xác – bạn chỉ cần nhập dữ liệu đúng và để công thức làm sức mạnh cho quyết định tài chính của mình. Happy calculating!
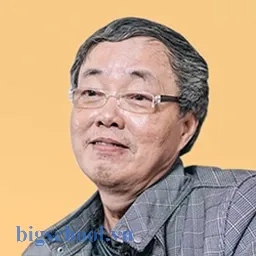
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.