Có thể bạn quan tâm: Diamond Cut: Ideal Vs Excellent – So Sánh Chi Tiết Và Lựa Chọn Thông Minh Cho Người Mua Kim Cương
1. Giới thiệu chung về Discounted Payback Period
1.1. Định nghĩa và tầm quan trọng
Discounted Payback Period (DPP) – hay còn gọi là “khoảng thời gian thu hồi vốn chiết khấu” – là một trong những chỉ số tài chính quan trọng giúp nhà đầu tư, doanh nghiệp đánh giá độ rủi ro và tốc độ hoàn vốn của một dự án. Khác với Payback Period truyền thống chỉ tính thời gian để thu hồi vốn gốc mà không xét đến yếu tố thời gian và lãi suất, DPP đã tích hợp yếu tố chiết khấu (discount rate) vào quá trình tính toán, phản ánh chính xác hơn giá trị hiện tại của các dòng tiền trong tương lai.
1.2. Khi nào nên sử dụng Discounted Payback Period?
- Dự án có dòng tiền không đều: Khi các khoản thu nhập và chi phí không diễn ra đều đặn theo thời gian.
- Môi trường lãi suất biến động: Khi chi phí vốn (cost of capital) hoặc lãi suất thị trường thay đổi, DPP giúp phản ánh chi phí cơ hội của vốn.
- Quyết định đầu tư ngắn hạn: Khi nhà quản lý muốn biết dự án sẽ trả lại vốn trong khoảng thời gian ngắn nhất có thể, đồng thời cân nhắc rủi ro thời gian.
1.3. So sánh DPP với các chỉ số khác
| Chỉ số | Đặc điểm | Ưu điểm | Nhược điểm |
|---|---|---|---|
| Payback Period (PP) | Không chiết khấu | Dễ tính, nhanh | Bỏ qua giá trị thời gian của tiền |
| Discounted Payback Period (DPP) | Chiết khấu dòng tiền | Đánh giá chính xác hơn | Phức tạp hơn, không phản ánh lợi nhuận sau thời gian thu hồi |
| Net Present Value (NPV) | Tổng giá trị hiện tại | Đánh giá toàn bộ lợi nhuận | Không cho biết thời gian thu hồi |
| Internal Rate of Return (IRR) | Tỷ suất sinh lời nội bộ | So sánh với chi phí vốn | Có thể có nhiều nghiệm, khó hiểu khi dòng tiền thay đổi dấu |
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Export Gridview Của Devexpress Sang Excel: Cách Thực Hiện, Tùy Chỉnh Và Giải Quyết Các Vấn Đề Phổ Biến
2. Công thức Discounted Payback Period
2.1. Công thức cơ bản
Discounted Payback Period được tính bằng cách cộng dồn các dòng tiền chiết khấu (Discounted Cash Flows – DCF) cho đến khi tổng giá trị hiện tại đã bù đắp đủ số vốn đầu tư ban đầu (Initial Investment). Công thức tổng quát:
\text{DPP} = n + \frac{ \left| \text{Cumulative Discounted Cash Flow}{n} \right| }{ \text{Discounted Cash Flow}}
Trong đó:
– ( n ) là số năm hoàn toàn chưa đạt mức thu hồi vốn (cumulative DCF vẫn âm).
– (\text{Cumulative Discounted Cash Flow}{n}) là tổng DCF tính tới năm ( n ) (vẫn âm).
– (\text{Discounted Cash Flow}) là DCF của năm tiếp theo (năm mà tổng DCF trở thành dương).
2.2. Các bước tính toán chi tiết
- Xác định dòng tiền gốc (Cash Flow): Bao gồm vốn đầu tư ban đầu (thường là số âm) và các dòng tiền thu nhập/chi phí trong các năm tiếp theo.
- Chọn tỷ lệ chiết khấu (Discount Rate): Thường là chi phí vốn (WACC) hoặc lãi suất thị trường.
- Tính DCF cho từng năm:
\text{DCF}_t = \frac{CF_t}{(1 + r)^t}
- (CF_t): Dòng tiền tại năm (t).
- (r): Tỷ lệ chiết khấu.
- Tính tổng dồn DCF (Cumulative DCF) cho từng năm.
- Xác định năm mà Cumulative DCF chuyển từ âm sang dương – đây là năm (n+1).
- Áp dụng công thức DPP để tính phần thập phân của năm cuối cùng.
Có thể bạn quan tâm: Excel Pick From Drop‑down List: Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
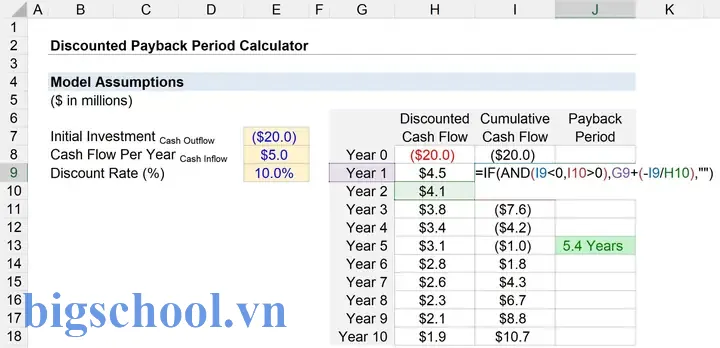
3. Thực hành tính Discounted Payback Period trong Excel
3.1. Chuẩn bị dữ liệu
Giả sử chúng ta có một dự án đầu tư với các thông tin sau:
| Năm | Dòng tiền (CF) |
|---|---|
| 0 | -200,000 |
| 1 | 50,000 |
| 2 | 70,000 |
| 3 | 80,000 |
| 4 | 60,000 |
| 5 | 40,000 |
Chi phí vốn (discount rate) = 10%.
3.2. Bước 1: Nhập dữ liệu vào Excel
- Cột A: Năm (0‑5).
- Cột B: Dòng tiền (CF) tương ứng.
- Cột C: Công thức tính DCF.
- Cột D: Cumulative DCF.
3.3. Bước 2: Tính DCF (Chiết khấu dòng tiền)
Ở ô C2 (năm 0):
= B2 / (1 + $E$1)^A2
Trong đó:
– $E$1 chứa tỷ lệ chiết khấu (0.10).
– A2 là năm hiện tại.
Sau khi nhập công thức, kéo xuống cho các năm 1‑5.
3.4. Bước 3: Tính Cumulative DCF
Ở ô D2 (năm 0):
= C2
Ở ô D3 (năm 1) và các ô tiếp theo:
= D2 + C3
Kéo công thức xuống đến năm 5.
3.5. Bước 4: Xác định năm chuyển dương
Quan sát cột D:
– Năm 0: -200,000
– Năm 1: -155,000 (vẫn âm)
– Năm 2: -84,000 (vẫn âm)
– Năm 3: -4,000 (vẫn âm nhưng rất gần 0)
– Năm 4: +51,000 (đã dương)
Vậy n = 3 (năm 3 là năm cuối cùng còn âm), n+1 = 4.
3.6. Bước 5: Áp dụng công thức DPP
Ở Excel, ta có thể tính nhanh bằng công thức:
=3 + ABS(D4) / C5
Giải thích:
– 3 là n.
– ABS(D4) là giá trị tuyệt đối của Cumulative DCF tại năm 3 (‑4,000 → 4,000).
– C5 là DCF của năm 4 (≈55,000).
Kết quả:
\text{DPP} = 3 + \frac{4,000}{55,000} \approx 3.07 \text{ năm}
Như vậy, dự án sẽ thu hồi vốn chiết khấu sau khoảng 3.07 năm.
3.7. Sử dụng hàm “MATCH” và “INDEX” để tự động hoá
Nếu bạn muốn xây dựng một mô hình tự động cho nhiều dự án, có thể dùng công thức mảng:
Xác định vị trí năm chuyển dương:
=MATCH(TRUE, D2:D7>0, 0)
- Trả về vị trí (số thứ tự) của dòng đầu tiên có Cumulative DCF > 0.
Xác định n:
= MATCH(TRUE, D2:D7>0, 0) - 1
Tính DPP:
= (MATCH(TRUE, D2:D7>0, 0)-1) + ABS(INDEX(D2:D7, MATCH(TRUE, D2:D7>0, 0)-1)) / INDEX(C2:C7, MATCH(TRUE, D2:D7>0, 0))
Công thức trên sẽ trả về DPP mà không cần biết trước n.
4. Các lưu ý quan trọng khi tính Discounted Payback Period
4.1. Lựa chọn tỷ lệ chiết khấu hợp lý
- Chi phí vốn (WACC): Thông thường được dùng vì phản ánh chi phí sử dụng vốn của công ty.
- Lãi suất ngân hàng: Khi dự án phụ thuộc vào vay ngân hàng.
- Tỷ lệ rủi ro: Đối với dự án có rủi ro cao, có thể tăng tỷ lệ chiết khấu để phản ánh rủi ro.
4.2. Độ chính xác của dòng tiền dự báo
Có thể bạn quan tâm: Digital Marketing Dashboard Template Excel: Hướng Dẫn Chi Tiết Từ A Đến Z Để Tối Ưu Hoá Chiến Lược Marketing
- Dòng tiền dự báo cần dựa trên phân tích thị trường, kế hoạch kinh doanh chi tiết.
- Rủi ro dự báo: Nếu dự báo không chính xác, DPP sẽ sai lệch. Nên thực hiện phân tích độ nhạy (sensitivity analysis) với các mức chiết khấu và dòng tiền khác nhau.
4.3. Không nên dùng DPP như một chỉ số duy nhất
- DPP chỉ cho biết thời gian thu hồi vốn, không phản ánh lợi nhuận sau thời gian này.
- Cần kết hợp với NPV, IRR, và Profitability Index (PI) để có cái nhìn toàn diện.
4.4. Xử lý dòng tiền không đều và âm
- Nếu có dòng tiền âm trong các năm sau (chi phí bảo trì, đầu tư bổ sung), DPP có thể “bị kéo dài” hoặc thậm chí không thể thu hồi nếu tổng DCF không vượt qua vốn đầu tư.
- Khi gặp trường hợp này, cần xem xét lại dự án hoặc điều chỉnh chi phí.
5. Ứng dụng thực tiễn của Discounted Payback Period trong doanh nghiệp
5.1. Đánh giá dự án đầu tư máy móc, thiết bị
- Khi mua máy móc mới, doanh nghiệp thường muốn biết máy sẽ “đền bù” chi phí trong bao lâu, đồng thời tính đến chi phí vốn.
5.2. Đánh giá dự án năng lượng tái tạo
- Các dự án năng lượng mặt trời, gió thường có dòng tiền đầu vào lớn và dòng tiền thu nhập ổn định trong nhiều năm. DPP giúp xác định thời gian hoàn vốn thực tế, quan trọng cho các nhà đầu tư thiên thần và quỹ môi trường.
5.3. Đánh giá dự án mở rộng thị trường
- Khi một công ty muốn mở chi nhánh mới, DPP giúp quyết định mức độ rủi ro và thời gian thu hồi vốn trong một môi trường thị trường mới.
5.4. Sử dụng trong quyết định tài trợ ngân hàng
- Ngân hàng thường yêu cầu doanh nghiệp cung cấp DPP để đánh giá thời gian trả nợ và mức độ rủi ro của khoản vay.
6. Ví dụ thực tế: So sánh DPP của hai dự án
Giả sử công ty XYZ đang cân nhắc hai dự án:
| Năm | Dòng tiền dự án A | Dòng tiền dự án B |
|---|---|---|
| 0 | -300,000 | -300,000 |
| 1 | 80,000 | 120,000 |
| 2 | 100,000 | 90,000 |
| 3 | 120,000 | 80,000 |
| 4 | 130,000 | 70,000 |
| 5 | 140,000 | 60,000 |
Chi phí vốn = 12%.
6.1. Tính DPP cho dự án A
- Sau tính DCF và Cumulative DCF, ta được:
- Năm 3: Cumulative DCF ≈ -10,000 (vẫn âm)
- Năm 4: Cumulative DCF ≈ +115,000 (dương)
DPP_A = 3 + 10,000 / DCF_n+1 (DCF năm 4 ≈ 115,000) ≈ 3.09 năm.
6.2. Tính DPP cho dự án B
- Cumulative DCF:
- Năm 2: Cumulative DCF ≈ -5,000 (âm)
- Năm 3: Cumulative DCF ≈ +70,000 (dương)
DPP_B = 2 + 5,000 / DCF năm 3 (≈ 75,000) ≈ 2.07 năm.
6.3. Phân tích
- DPP_B ngắn hơn, cho thấy dự án B thu hồi vốn nhanh hơn, phù hợp với mục tiêu giảm rủi ro ngắn hạn.
- Tuy nhiên, NPV của dự án A có thể cao hơn nhờ dòng tiền lớn hơn ở các năm sau. Do đó, quyết định cuối cùng cần cân nhắc cả DPP và NPV.
7. Thực hành nâng cao: Tự động hoá báo cáo DPP cho nhiều dự án trong Excel
7.1. Tạo bảng dữ liệu đa dự án
| Dự án | Năm | CF |
|---|---|---|
| A | 0 | -300,000 |
| A | 1 | 80,000 |
| … | … | … |
| B | 0 | -300,000 |
| B | 1 | 120,000 |
| … | … | … |
7.2. Sử dụng PivotTable và công thức mảng
- PivotTable: Tóm tắt dòng tiền theo dự án và năm.
- Thêm cột “DCF” trong sheet nguồn:
= CF / (1 + $E$1) ^ Năm - Thêm cột “Cumulative DCF” bằng hàm SUMIFS:
=SUMIFS(DCF_range, Project_range, Project_current, Year_range, "<="&Year_current) - Xác định n bằng công thức mảng:
=MAX(IF((Project_range=Project_current)(Cumulative_DCF_range<0), Year_range)) - Tính DPP:
= n + ABS(INDEX(Cumulative_DCF_range, MATCH(Project_current & n, Project_range & Year_range, 0))) / INDEX(DCF_range, MATCH(Project_current & (n+1), Project_range & Year_range, 0))
Kết quả sẽ tự động cập nhật khi bạn thay đổi dòng tiền hoặc tỷ lệ chiết khấu.
7.3. Định dạng báo cáo
- Conditional Formatting: Đánh dấu các dự án có DPP < 3 năm (được xem là “cấp tốc”).
- Biểu đồ Gantt: Hiển thị thời gian thu hồi vốn cho từng dự án dưới dạng thanh thời gian.
8. Cách thực hiện Sensitivity Analysis cho Discounted Payback Period
8.1. Thay đổi tỷ lệ chiết khấu
- Tạo một bảng “What‑If” với các giá trị chiết khấu 5%, 8%, 10%, 12%, 15%.
- Sử dụng Data Table trong Excel để tính DPP cho mỗi mức chiết khấu.
8.2. Thay đổi dòng tiền dự báo
- Xây dựng các kịch bản “Optimistic”, “Base”, “Pessimistic” cho dòng tiền.
- Áp dụng Scenario Manager để so sánh DPP giữa các kịch bản.
8.3. Đánh giá kết quả
- Nếu DPP biến động mạnh khi thay đổi chiết khấu, dự án có độ nhạy cao – cần thận trọng.
- Nếu DPP ổn định, dự án được xem là bền vững về thời gian thu hồi.
9. Những lỗi thường gặp khi tính Discounted Payback Period trong Excel và cách khắc phục
| Lỗi | Nguyên nhân | Cách khắc phục |
|---|---|---|
| Kết quả DPP âm | Nhập sai dấu âm cho vốn đầu tư hoặc công thức chiết khấu | Kiểm tra lại dấu “-” trong ô vốn và công thức =B2/(1+$E$1)^A2 |
| DPP luôn trả về #DIV/0! | DCF của năm tiếp theo bằng 0 (dòng tiền bằng 0) | Kiểm tra dữ liệu dòng tiền, nếu là 0 thì DPP không xác định – cần xem xét lại dự án |
| Không tự động cập nhật khi thay đổi tỷ lệ chiết khấu | Tham chiếu cố định sai (ví dụ dùng $E$2 thay vì $E$1) | Đảm bảo mọi công thức chiết khấu đều tham chiếu đúng ô chứa tỷ lệ chiết khấu |
| Công thức MATCH trả về lỗi #N/A | Không có giá trị dương trong Cumulative DCF (dự án không thu hồi vốn) | Kiểm tra lại dự án, hoặc sử dụng IFERROR để trả về “Không thu hồi” |
| Sai vị trí n trong công thức | Dòng dữ liệu không được sắp xếp theo năm tăng dần | Sắp xếp lại bảng theo cột Năm trước khi tính |
10. Tổng kết và khuyến nghị
- Discounted Payback Period là công cụ mạnh mẽ giúp doanh nghiệp và nhà đầu tư nhanh chóng nắm bắt thời gian thu hồi vốn thực tế, có tính đến chi phí vốn.
- Việc tính toán trong Excel không chỉ nhanh chóng mà còn cho phép mở rộng sang nhiều dự án, thực hiện phân tích độ nhạy và tích hợp với các chỉ số tài chính khác.
- Đừng đánh đồng DPP; luôn kết hợp với NPV, IRR, và các phân tích rủi ro để đưa ra quyết định đầu tư toàn diện.
- Khi áp dụng trong thực tế, đảm bảo độ chính xác của dòng tiền dự báo và lựa chọn tỷ lệ chiết khấu hợp lý là yếu tố quyết định độ tin cậy của kết quả.
- Cuối cùng, đào tạo nhân viên sử dụng Excel một cách thành thạo, xây dựng mẫu báo cáo chuẩn và áp dụng quy trình kiểm soát dữ liệu sẽ giúp doanh nghiệp khai thác tối đa giá trị của Discounted Payback Period.
Bạn đã sẵn sàng áp dụng Discounted Payback Period trong các dự án của mình chưa? Hãy tải về mẫu Excel mẫu (đính kèm ở cuối bài) để bắt đầu ngay hôm nay và trải nghiệm quy trình đánh giá đầu tư chuyên nghiệp, nhanh chóng và chính xác!
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.