Việc chủ động tham gia bảo hiểm y tế là giải pháp tài chính thông minh giúp bảo vệ sức khỏe bản thân và giảm bớt gánh nặng chi phí khi không may ốm đau. Nhiều người lao động tự do hoặc cá nhân chưa thuộc diện đóng bắt buộc thường thắc mắc mua bảo hiểm y tế 1 người bao nhiêu tiền để có kế hoạch dự phòng ngân sách phù hợp. Bigschool xin chia sẻ những quy định mới nhất về mức đóng và thủ tục đăng ký cá nhân trong bài viết dưới đây.
Khả năng tham gia bảo hiểm y tế cho cá nhân đơn lẻ
Theo quy định pháp luật hiện hành, hệ thống an sinh xã hội luôn tạo điều kiện để mọi công dân đều có thể tiếp cận quyền lợi chăm sóc sức khỏe. Đối với câu hỏi liệu có thể đăng ký cho riêng một cá nhân hay không, câu trả lời là hoàn toàn được phép. Tuy nhiên, hình thức này thường áp dụng cho những đối tượng tham gia theo diện bảo hiểm y tế tự nguyện hoặc những người mà các thành viên khác trong gia đình đã có thẻ thông qua các nhóm đối tượng bắt buộc khác.
Việc xác định nhóm đối tượng đóng rất quan trọng vì nó quyết định quyền lợi và mức hỗ trợ từ ngân sách. Nếu bạn là người lao động tự do, không làm việc trong các doanh nghiệp hay tổ chức chính trị xã hội, bạn sẽ tham gia theo nhóm hộ gia đình. Điểm lưu ý là từ năm 2016, Nhà nước khuyến khích tham gia theo hộ để tối ưu chi phí, nhưng nếu bạn chỉ có nhu cầu mua cho một mình thì vẫn thực hiện được bình thường dựa trên mức phí của người thứ nhất.
Cập nhật mức đóng bảo hiểm y tế cho 1 người năm 2026
Hiện nay, số tiền đóng bảo hiểm y tế được tính toán dựa trên mức lương cơ sở do Chính phủ quy định. Với sự điều chỉnh lương cơ sở lên mức 2,34 triệu đồng/tháng, chi phí dành cho cá nhân tham gia đầu tiên đã có sự thay đổi đáng kể. Cụ thể, mức phí này được ấn định bằng 4,5% mức lương cơ sở hàng tháng, tương đương với số tiền 105.300 VNĐ cho mỗi tháng tham gia.
Nếu tính theo đơn vị năm, tổng số tiền một người cần chi trả là 1.263.600 VNĐ để duy trì giá trị sử dụng của thẻ trong suốt 12 tháng. Đây là con số tương đối hợp lý so với các quyền lợi điều trị nội trú hay ngoại trú tại các bệnh viện công lập. Các con số cụ thể về tỷ lệ đóng giúp người dân dễ dàng tự tính toán chi phí tại nhà mà không cần đến trực tiếp cơ quan bảo hiểm để hỏi đáp.
Các nhóm đối tượng được hỗ trợ mức đóng từ ngân sách
Không phải ai cũng phải đóng 100% mức phí khi muốn mua thẻ cho bản thân. Chính sách an sinh xã hội hiện nay ưu tiên hỗ trợ cho các nhóm dân cư yếu thế hoặc các đối tượng đặc thù. Ví dụ, học sinh và sinh viên thường được ngân sách nhà nước hỗ trợ tối thiểu 30% mức đóng, nghĩa là cá nhân chỉ cần đóng 70% còn lại. Điều này giúp giảm bớt gánh nặng kinh tế cho các hộ gia đình có con em đang theo học tại các cấp bậc đào tạo.
Ngoài ra, những người thuộc hộ cận nghèo hoặc hộ gia đình làm nông, lâm, ngư nghiệp có mức sống trung bình cũng nhận được các gói hỗ trợ từ 30% đến 70% chi phí. Việc nắm rõ mình thuộc nhóm đối tượng nào sẽ giúp bạn tiết kiệm được một khoản tiền không nhỏ khi thực hiện nghĩa vụ đóng bảo hiểm. Khi đi đăng ký, người dân nên mang theo các giấy tờ chứng minh hoàn cảnh để được hưởng đúng quyền lợi ưu đãi này.
Thủ tục đăng ký mua bảo hiểm y tế cho một cá nhân
Quá trình đăng ký hiện nay đã được đơn giản hóa tối đa nhờ áp dụng công nghệ số và hệ thống quản lý dân cư tập trung. Người dân có thể lựa chọn hình thức nộp hồ sơ trực tiếp tại các đại lý thu, bưu điện hoặc thực hiện trực tuyến qua các nền tảng điện tử. Việc đăng ký cho 1 người yêu cầu các thông tin cơ bản về định danh cá nhân và xác nhận tình trạng tham gia của các thành viên khác trong sổ hộ khẩu để áp dụng giảm trừ (nếu có).
Sau khi hoàn tất việc kê khai thông tin và đóng phí tại các điểm giao dịch, thông tin của người tham gia sẽ được cập nhật lên hệ thống cơ sở dữ liệu quốc gia. Thời gian để thẻ có giá trị sử dụng hoặc nhận thẻ giấy thường kéo hơi vài ngày làm việc. Xu hướng hiện nay là sử dụng thẻ điện tử tích hợp trên các ứng dụng di động để người dân đi khám chữa bệnh thuận tiện hơn mà không lo mất mát hay hư hỏng giấy tờ.
Thời gian nhận thẻ và bắt đầu có hiệu lực sử dụng
Đối với những người tham gia lần đầu hoặc tham gia lại sau một thời gian gián đoạn trên 3 tháng, thẻ bảo hiểm y tế sẽ có giá trị sử dụng sau 30 ngày kể từ ngày đóng tiền. Đây là khoảng thời gian chờ cần thiết theo quy định để tránh tình trạng trục lợi bảo hiểm khi có bệnh mới bắt đầu mua. Do đó, lời khuyên từ các chuyên gia là nên chủ động tham gia liên tục để đảm bảo quyền lợi được thông suốt và bảo vệ kịp thời.
Trong trường hợp bạn gia hạn thẻ trước khi thẻ cũ hết hạn, giá trị sử dụng sẽ được nối tiếp mà không có khoảng trống. Hiện nay, cơ quan chức năng cam kết xử lý hồ sơ trong vòng 05 ngày làm việc để cấp thẻ mới hoặc cập nhật thông tin lên hệ thống. Việc kiểm tra hạn dùng của thẻ có thể thực hiện dễ dàng qua ứng dụng VssID hoặc cổng thông tin điện tử của ngành bảo hiểm xã hội.
Lợi ích của việc sử dụng thẻ bảo hiểm y tế điện tử
Với sự phát triển của chuyển đổi số, việc sử dụng thẻ giấy dần được thay thế bằng thẻ điện tử hoặc tích hợp vào căn cước công dân gắn chíp. Điều này mang lại sự tiện lợi vô cùng lớn khi người dân không cần phải mang theo quá nhiều loại giấy tờ khi đi bệnh viện. Chỉ cần một thao tác quét mã QR trên ứng dụng, mọi thông tin về lịch sử khám bệnh và quyền lợi hưởng thụ sẽ hiển thị đầy đủ cho nhân viên y tế.
Hơn nữa, thẻ điện tử giúp giảm thiểu sai sót thông tin cá nhân và rút ngắn thời gian làm thủ tục tại quầy tiếp đón. Hệ thống quản lý đồng bộ cũng giúp người tham gia dễ dàng theo dõi quá trình đóng phí và nhắc nhở thời điểm cần gia hạn. Đây là bước tiến lớn trong việc cải thiện dịch vụ công, hướng tới sự hài lòng của người dân khi thực hiện quyền và nghĩa vụ an sinh xã hội.
Các lưu ý khi đi khám chữa bệnh bằng bảo hiểm y tế
Để được hưởng mức quyền lợi cao nhất (thường là 80% đến 100% chi phí trong danh mục), người dân cần thực hiện khám chữa bệnh đúng tuyến. Khi đi khám, bạn cần mang theo thẻ bảo hiểm (hoặc ứng dụng VssID) cùng giấy tờ tùy thân có ảnh như Căn cước công dân. Trong trường hợp cấp cứu, người bệnh có thể đến bất kỳ cơ sở y tế nào và vẫn được hưởng quyền lợi theo quy định mà không bị bắt buộc về tuyến điều trị.
Đối với các trường hợp điều trị trái tuyến, mức hưởng có thể bị giảm xuống tùy theo loại hình bệnh viện (huyện, tỉnh hay trung ương). Tuy nhiên, thông tin mới nhất cho thấy việc thông tuyến huyện và tuyến tỉnh đã mở ra nhiều cơ hội lựa chọn nơi điều trị chất lượng cho người dân. Việc tìm hiểu kỹ về mạng lưới cơ sở y tế liên kết sẽ giúp bạn tối ưu hóa số tiền bảo hiểm chi trả, giảm thiểu tối đa chi phí tự túc.
So sánh việc mua cho 1 người và mua theo hộ gia đình
Mặc dù có thể mua bảo hiểm y tế 1 người, nhưng việc tham gia theo hình thức hộ gia đình luôn được khuyến khích vì mang lại lợi ích kinh tế rõ rệt. Khi đăng ký từ người thứ hai trở đi trong cùng một hộ, mức đóng sẽ giảm dần theo các tỷ lệ 70%, 60%, 50% và 40% so với người thứ nhất. Điều này tạo điều kiện cho tất cả các thành viên trong nhà đều được bảo vệ với mức chi phí trung bình cực thấp.
Nếu bạn đang sống cùng gia đình, hãy cân nhắc việc vận động mọi người cùng tham gia để nhận ưu đãi giảm phí. Tổng chi phí cho cả gia đình 5 người đôi khi chỉ cao hơn gấp đôi so với mua cho một cá nhân riêng lẻ. Đây là cách Nhà nước hỗ trợ các gia đình đông người có thể tiếp cận dịch vụ y tế một cách công bằng và bền vững, đúng với tinh thần “tất cả vì sức khỏe cộng đồng” mà Bigschool luôn chia sẻ.
Giải đáp thắc mắc thường gặp (FAQs)
Tôi có thể mua bảo hiểm y tế tại đâu gần nhất?
Bạn có thể đến UBND xã/phường nơi cư trú, các điểm bưu điện văn hóa xã hoặc các đại lý thu bảo hiểm xã hội được ủy quyền tại địa phương. Ngoài ra, việc đăng ký qua ứng dụng VssID hoặc Cổng dịch vụ công quốc gia cũng là lựa chọn nhanh chóng cho người thạo công nghệ.
Nếu tôi bị mất thẻ giấy thì phải làm thế nào?
Hiện nay bạn không nhất thiết phải cấp lại thẻ giấy nếu đã có tài khoản VssID hoặc căn cước công dân gắn chíp đã tích hợp thông tin bảo hiểm. Nếu vẫn muốn lấy thẻ giấy, bạn có thể gửi yêu cầu cấp lại qua bưu điện hoặc trực tiếp tại cơ quan bảo hiểm xã hội quận/huyện.
Mua bảo hiểm y tế 1 người bao lâu thì được sử dụng?
Nếu là người tham gia lần đầu hoặc gián đoạn lâu ngày, bạn cần đợi 30 ngày kể từ ngày đóng phí để thẻ có hiệu lực. Đối với trường hợp gia hạn liên tục, thẻ sẽ có giá trị nối tiếp ngay lập tức mà không cần thời gian chờ.
Sinh viên đã có bảo hiểm ở trường có cần mua thêm ở hộ gia đình không?
Không cần thiết. Sinh viên là đối tượng bắt buộc tham gia tại trường học và đã được ngân sách hỗ trợ 30%. Khi đã có thẻ theo diện sinh viên, bạn sẽ được giảm trừ khi tính danh sách thành viên tham gia trong hộ gia đình tại địa phương.
Mức hưởng bảo hiểm y tế khi khám đúng tuyến là bao nhiêu?
Đa số người tham gia tự nguyện theo hộ gia đình sẽ được quỹ bảo hiểm chi trả 80% chi phí khám chữa bệnh trong danh mục quy định. 20% còn lại là phần đồng chi trả của người bệnh. Một số đối tượng đặc biệt như người có công hoặc trẻ em dưới 6 tuổi sẽ được hưởng 100%.
Việc tìm hiểu mua bảo hiểm y tế 1 người bao nhiêu tiền không chỉ giúp bạn chủ động về tài chính mà còn là cách để thể hiện trách nhiệm với sức khỏe của chính mình. Hy vọng những thông tin trên từ Bigschool đã giúp bạn có cái nhìn rõ ràng hơn về quy trình và chi phí tham gia bảo hiểm trong năm nay.
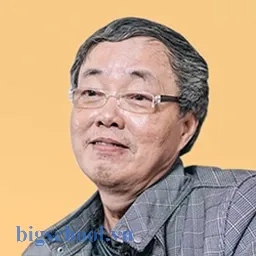
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.