Có thể bạn quan tâm: Excel Formula Does Not Calculate: Nguyên Nhân, Giải Pháp Và Cách Khắc Phục Chi Tiết
Lời mở đầu
Lãi suất kép (compound interest) là một trong những khái niệm tài chính quan trọng nhất, ảnh hưởng đến quyết định đầu tư, tiết kiệm và quản lý nợ của cá nhân cũng như doanh nghiệp. Khi tiền được đầu tư hoặc gửi vào tài khoản, lãi suất không chỉ được tính trên số tiền gốc ban đầu mà còn trên lãi đã tích lũy trong các kỳ trước. Điều này tạo ra hiệu ứng “lãi suất trên lãi suất”, giúp số tiền tăng trưởng nhanh hơn so với lãi suất đơn (simple interest).
Trong thời đại số, Excel là công cụ mạnh mẽ, linh hoạt và phổ biến nhất để thực hiện các phép tính tài chính, trong đó có tính lãi suất kép. Bài viết dưới đây sẽ hướng dẫn chi tiết cách tính lãi suất kép trong Excel, từ các công thức cơ bản, hàm tài chính tích hợp, đến việc xây dựng bảng tính tự động, phân tích kịch bản và tạo biểu đồ trực quan. Bạn sẽ nắm vững mọi bước cần thiết để áp dụng trong thực tế, dù là tính toán cho khoản tiết kiệm cá nhân, kế hoạch hưu trí, hay đánh giá dự án đầu tư.
Mục tiêu của bài viết:
1. Giải thích nguyên lý lãi suất kép và công thức toán học.
2. Hướng dẫn sử dụng các hàm tài chính trong Excel (NPER, FV, PV, RATE, PMT).
3. Xây dựng bảng tính tính lãi suất kép tự động, có khả năng thay đổi các biến (lãi suất, thời gian, tần suất cộng lãi).
4. Phân tích kịch bản (scenario analysis) và tạo biểu đồ so sánh.
5. Cung cấp các mẹo tối ưu và lưu ý khi làm việc với Excel trong tài chính.
Có thể bạn quan tâm: Excel Cho Quản Lý Chuỗi Cung Ứng: Công Cụ Đắc Lực Đưa Doanh Nghiệp Lên Tầm Cao Mới
1. Nguyên lý cơ bản của lãi suất kép
1.1. Định nghĩa
Lãi suất kép là lãi suất được tính trên số tiền gốc cộng với lãi đã tích lũy trong các kỳ trước. Khi thời gian tính lãi được chia thành nhiều kỳ (hàng tháng, hàng quý, hàng năm…), lãi suất áp dụng cho mỗi kỳ sẽ được chia nhỏ tương ứng, và lãi của mỗi kỳ sẽ cộng vào vốn để tính lãi cho kỳ kế tiếp.
1.2. Công thức toán học
Nếu:
- P = số tiền gốc ban đầu (principal)
- r = lãi suất hàng năm (annual interest rate)
- n = số lần cộng lãi trong một năm (compounding frequency)
- t = số năm đầu tư
Thì số tiền cuối cùng A (future value) được tính bằng:
A = P \times \left(1 + \frac{r}{n}\right)^{n \times t}
Ví dụ thực tế
- P = 10.000.000 VND
- r = 8% (0,08)
- n = 12 (cộng lãi hàng tháng)
- t = 5 năm
A = 10.000.000 \times \left(1 + \frac{0,08}{12}\right)^{12 \times 5}
Kết quả sẽ cho bạn biết số tiền bạn sẽ có sau 5 năm nếu lãi được cộng hàng tháng.
1.3. Tầm quan trọng trong quyết định tài chính
- Tiết kiệm dài hạn: Lãi suất kép làm tăng nhanh giá trị tài sản nếu bạn để tiền trong tài khoản có lãi suất cao và thời gian dài.
- Đầu tư: Khi tái đầu tư lợi nhuận (dividend, lợi nhuận bán cổ phiếu), hiệu ứng kép giúp tăng lợi nhuận tổng thể.
- Vay nợ: Ngược lại, lãi suất kép cũng làm nợ tăng nhanh nếu không trả đúng hạn, vì lãi cũng được cộng vào số nợ gốc.
Có thể bạn quan tâm: Cách Tự Động Điều Chỉnh Kích Thước Ô Trong Excel Để Nội Dung Hiển Thị Đầy Đủ (fit Cell To Text)
2. Sử dụng Excel để tính lãi suất kép
Excel cung cấp hai cách chính để tính lãi suất kép:
- Sử dụng công thức trực tiếp dựa trên công thức toán học.
- Sử dụng các hàm tài chính tích hợp sẵn (FV, PV, NPER, RATE, PMT).
2.1. Công thức trực tiếp trong ô
Giả sử các giá trị được nhập vào các ô:
| Ô | Nội dung | Giá trị |
|---|---|---|
| B2 | Số tiền gốc (P) | 10.000.000 |
| B3 | Lãi suất hàng năm (r) | 8% |
| B4 | Số lần cộng lãi mỗi năm (n) | 12 |
| B5 | Thời gian (năm) (t) | 5 |
Trong ô B7, nhập công thức:
= B2 (1 + B3 / B4) ^ (B4 B5)
Kết quả sẽ là số tiền cuối cùng (Future Value) sau 5 năm.
2.1.1. Định dạng và kiểm tra
- Đảm bảo ô B3 được định dạng dưới dạng phần trăm (8% = 0,08).
- Ô B7 nên được định dạng Tiền tệ để hiển thị số tiền có dấu phẩy và đồng.
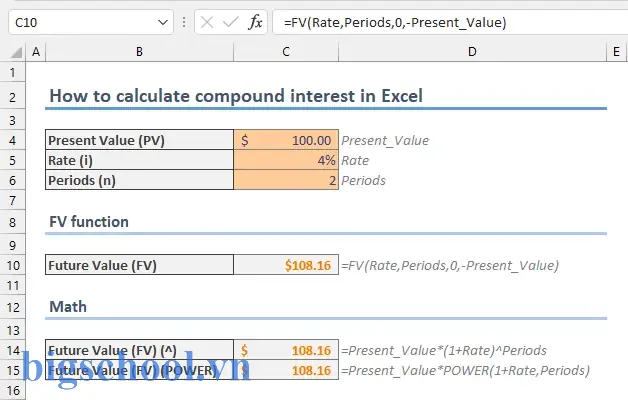
2.2. Sử dụng hàm FV (Future Value)
Cú pháp:
=FV(rate, nper, pmt, pv, type)
- rate: Lãi suất mỗi kỳ (r/n).
- nper: Tổng số kỳ (n t).
- pmt: Khoản thanh toán định kỳ (nếu có). Đối với tính lãi suất chỉ có gốc và lãi, giá trị này là 0.
- pv: Giá trị hiện tại (số tiền gốc, nhập dưới dạng âm vì là tiền ra).
- type: 0 (cuối kỳ) hoặc 1 (đầu kỳ). Mặc định là 0.
2.2.1. Áp dụng vào ví dụ
- rate = B3 / B4 = 8% / 12
- nper = B4 B5 = 12 5 = 60
- pmt = 0
- pv = -B2 (đặt âm)
Công thức trong ô B8:
=FV(B3/B4, B4B5, 0, -B2)
Kết quả ở B8 sẽ trùng với B7.
2.3. Các hàm tài chính khác liên quan
- PV (Present Value): Tính giá trị hiện tại khi biết lãi suất, thời gian và giá trị tương lai.
- NPER (Number of Periods): Tính số kỳ cần thiết để đạt mục tiêu tài chính.
- RATE (Interest Rate): Tính lãi suất nếu biết số kỳ, giá trị hiện tại và tương lai.
- PMT (Payment): Tính khoản thanh toán định kỳ cần thiết để đạt mục tiêu.
2.3.1. Ví dụ: Tính thời gian cần để đạt 20.000.000 VND
Giả sử bạn đầu tư 10.000.000 VND với lãi suất 8%/năm, cộng lãi hàng tháng và muốn biết cần bao nhiêu năm để đạt 20.000.000 VND.
- rate = 8%/12
- pv = -10.000.000
- fv = 20.000.000
- pmt = 0
Công thức NPER:
=NPER(B3/B4, 0, -B2, 20000000) / B4
Kết quả là số năm (chia cho số kỳ mỗi năm để chuyển về năm).
2.3.2. Ví dụ: Tính lãi suất cần để 10.000.000 VND tăng lên 20.000.000 VND trong 5 năm (cộng lãi hàng năm)
=RATE(5, 0, -10000000, 20000000)
Kết quả trả về là lãi suất hàng năm (định dạng phần trăm).
3. Xây dựng bảng tính lãi suất kép tự động
Để làm việc hiệu quả, bạn nên tạo một bảng tính mẫu có thể nhập các giá trị và tự động cập nhật kết quả. Dưới đây là cấu trúc đề xuất:
| A | B | C | D |
|---|---|---|---|
| 1 | Tham số | Giá trị | Ghi chú |
| 2 | Số tiền gốc (P) | 10.000.000 | Đặt âm khi dùng hàm FV |
| 3 | Lãi suất (r) | 8% | Năm |
| 4 | Tần suất cộng lãi (n) | 12 | Lần/ năm |
| 5 | Thời gian (t) | 5 | Năm |
| 6 | Kết quả | ||
| 7 | Future Value (Công thức) | =B2(1+B3/B4)^(B4B5) | |
| 8 | Future Value (FV) | =FV(B3/B4, B4B5, 0, -B2) | |
| 9 | Lãi suất hàng kỳ | =B3/B4 | |
| 10 | Số kỳ tổng cộng | =B4B5 | |
| 11 | Lãi suất kép thực tế (APY) | =((1+B3/B4)^B4)-1 | APY = Annual Percentage Yield |
3.1. Định dạng ô
- Cột B: Định dạng Tiền tệ cho B2, Phần trăm cho B3, Số cho B4 và B5.
- Cột C: Định dạng Tiền tệ cho các kết quả Future Value.
- Cột D: Ghi chú ngắn gọn để người dùng hiểu.
3.2. Thêm tính năng “What‑If Analysis”
Excel hỗ trợ Data Table (Bảng dữ liệu) để phân tích kịch bản thay đổi lãi suất hoặc thời gian.
3.2.1. Tạo bảng thay đổi lãi suất
- Nhập các lãi suất trong cột G (ví dụ G2:G10: 5%, 6%, …, 13%).
- Nhập các thời gian trong hàng 2 (H1:K1: 3, 5, 7, 10 năm).
- Chọn ô G1 và nhập công thức Future Value (có tham chiếu tuyệt đối tới các ô tham số). Ví dụ:
= $B$2 (1 + G$2 / $B$4) ^ ($B$4 H$1)
- Chọn vùng G1:K10, vào Data → What‑If Analysis → Data Table.
- Row input cell: B5 (thời gian)
- Column input cell: B3 (lãi suất)
Excel sẽ tự động tính giá trị Future Value cho mỗi kết hợp lãi suất‑thời gian.
3.2.2. Đánh giá nhanh
- Dùng Conditional Formatting để tô màu các ô vượt qua mục tiêu (ví dụ > 30.000.000 VND).
- Tạo biểu đồ line hoặc surface để hiển thị mối quan hệ ba chiều.
4. Phân tích kịch bản và biểu đồ trực quan
4.1. Biểu đồ đường (Line Chart) cho Future Value
Có thể bạn quan tâm: Công Thức Excel Cho Khoảng Thời Gian: Hướng Dẫn Chi Tiết Từ Cơ Bản Đến Nâng Cao
- Chọn vùng dữ liệu Data Table đã tạo.
- Vào Insert → Charts → Line.
- Đặt tiêu đề: “Tương quan giữa Lãi suất, Thời gian và Giá trị Tương lai”.
- Thêm axis titles:
- X‑axis: “Thời gian (năm)”.
- Y‑axis: “Giá trị tương lai (VND)”.
- Legend: các mức lãi suất.
Biểu đồ này giúp người dùng nhanh chóng nhìn thấy mức lãi suất nào mang lại lợi nhuận tối ưu trong một khoảng thời gian nhất định.
4.2. Biểu đồ bề mặt (Surface Chart) cho APY
Nếu bạn muốn thể hiện APY (Annual Percentage Yield) theo tần suất cộng lãi (n) và lãi suất danh nghĩa (r), hãy:
- Tạo một bảng với r ở cột và n ở hàng.
- Công thức APY:
=((1+r/n)^n)-1. - Sử dụng Insert → Charts → Surface.
Biểu đồ này cho thấy việc tăng tần suất cộng lãi (từ hàng năm lên hàng tháng, hàng ngày) làm tăng APY như thế nào, và mức lợi nhuận chênh lệch không quá lớn khi tần suất đã rất cao (cạnh tranh với lãi suất thực).
4.3. Scenario Manager (Quản lý kịch bản)
Excel cung cấp Scenario Manager để lưu trữ các kịch bản:
- Scenario 1: “Tiết kiệm 10 năm, lãi 7%”.
- Scenario 2: “Đầu tư 5 năm, lãi 9%”.
- Scenario 3: “Gửi 3 năm, lãi 6%”.
Cách thực hiện:
- Vào Data → Forecast → Scenario Manager.
- Nhấn Add, đặt tên, chọn các ô thay đổi (B3, B5).
- Nhập giá trị cho mỗi kịch bản.
- Khi cần so sánh, chọn Summary để tạo bảng tóm tắt hoặc Chart để vẽ biểu đồ.
5. Ứng dụng thực tế: Tính toán kế hoạch hưu trí
Giả sử bạn muốn có 500.000.000 VND khi nghỉ hưu, dự kiến nghỉ hưu sau 30 năm và dự tính lãi suất trung bình 6%/năm, cộng lãi hàng tháng. Bạn muốn biết cần đầu tư bao nhiêu mỗi tháng (PMT) để đạt mục tiêu.
5.1. Sử dụng hàm PMT
Công thức:
=PMT(rate, nper, pv, fv, type)
- rate = 6%/12 = 0,5% mỗi tháng.
- nper = 30 12 = 360 tháng.
- pv = 0 (bắt đầu từ 0).
- fv = 500.000.000 (đặt dương vì là số tiền muốn đạt).
- type = 0 (trả cuối kỳ).
Công thức trong Excel:
=PMT(0.06/12, 3012, 0, 500000000)
Kết quả sẽ là ‑9.436.000 (âm vì là tiền bạn phải trả). Nghĩa là bạn cần góp khoảng 9,44 triệu VND mỗi tháng trong 30 năm.
5.2. Kiểm tra bằng Data Table
Bạn có thể tạo Data Table để xem ảnh hưởng của thay đổi lãi suất (5%‑8%) và thời gian (20‑35 năm) tới khoản đóng góp hàng tháng.
6. Các mẹo và lưu ý khi làm việc với Excel trong tính lãi suất kép
| Mẹo | Mô tả | Lợi ích |
|---|---|---|
| Sử dụng dấu $ | Khi sao chép công thức, cố định các ô tham chiếu quan trọng (ví dụ $B$3). | Tránh lỗi khi kéo công thức. |
| Định dạng số | Đặt lãi suất dưới dạng phần trăm, tiền tệ với dấu phẩy. | Đảm bảo tính chính xác và dễ đọc. |
| Kiểm tra lỗi #NUM! | Thường xảy ra khi lãi suất quá cao hoặc số kỳ quá lớn. | Sửa công thức hoặc giảm tần suất. |
| Sử dụng ROUND | Làm tròn kết quả tới 2 chữ số thập phân (tiền). | Tránh sai lệch do làm tròn trong báo cáo. |
| Bảo mật công thức | Ẩn cột/ô chứa công thức nếu chia sẻ file với người không chuyên. | Ngăn người dùng vô tình sửa công thức. |
| Sử dụng Table (Ctrl+T) | Chuyển dữ liệu thành Table để tự động mở rộng khi thêm dòng mới. | Dễ quản lý và tạo Data Table cho What‑If. |
| Sử dụng Power Query | Khi dữ liệu lãi suất và thời gian đến từ nguồn ngoài (CSV, API). | Tự động cập nhật dữ liệu mà không thay đổi công thức. |
| Kiểm tra Sensitivity | Thêm cột “% thay đổi” để đo ảnh hưởng của biến số đến Future Value. | Giúp ra quyết định nhanh hơn. |
6.1. Tránh lỗi phổ biến
- Nhập lãi suất dưới dạng phần trăm sai: 8% phải nhập là 0,08 hoặc định dạng phần trăm. Nếu nhập 8 (không có %), công thức sẽ cho kết quả sai lệch 800%.
- Nhầm lẫn dấu âm/Âm trong hàm FV/PV: Excel coi tiền ra là âm, tiền vào là dương. Nếu lầm, kết quả sẽ âm hoặc #NUM!.
- Quên chia lãi suất cho tần suất: Khi dùng hàm FV, RATE, NPER, luôn chia r cho n và nhân n cho t.
- Không đồng nhất đơn vị thời gian: Nếu tần suất là tháng, thời gian phải tính bằng tháng (t n).
7. Bước tiếp theo: Tự động hoá và tích hợp với Power BI
Nếu bạn làm việc trong môi trường doanh nghiệp, việc đưa dữ liệu Excel vào Power BI để tạo dashboard tương tác là một bước tiến mạnh. Bạn có thể:
- Import bảng tính chứa các kịch bản lãi suất.
- Tạo visual dạng line chart, waterfall để thể hiện lợi nhuận dự kiến.
- Sử dụng slicer để người dùng chọn lãi suất, thời gian và ngay lập tức thấy giá trị tương lai cập nhật.
Cách thực hiện nhanh:
- Mở Power BI Desktop, chọn Get Data → Excel.
- Chọn bảng “Scenario” đã tạo.
- Tạo measure DAX:
FutureValue = Principal (1 + Rate/Frequency) ^ (Frequency Years)
- Kéo measure vào visual, dùng Slicer cho Rate và Years.
8. Kết luận
Lãi suất kép là một công cụ tài chính mạnh mẽ, và Excel là nền tảng lý tưởng để tính toán, mô phỏng và trình bày các kết quả. Bằng cách nắm vững:
- Công thức cơ bản và hàm tài chính (FV, PMT, NPER, RATE).
- Cách xây dựng bảng tính tự động, sử dụng Data Table, Scenario Manager.
- Kỹ năng trực quan hoá bằng biểu đồ và tích hợp Power BI.
Bạn sẽ có thể đưa ra các quyết định tài chính thông minh, tối ưu hoá kế hoạch tiết kiệm, đầu tư và hưu trí. Hãy áp dụng những hướng dẫn chi tiết trong bài viết này ngay hôm nay, tạo ra các mô hình tài chính cá nhân hoặc doanh nghiệp, và không ngừng thử nghiệm các kịch bản mới để đạt được mục tiêu tài chính của mình.
Chúc bạn thành công trong việc tính toán lãi suất kép và xây dựng nền tảng tài chính vững chắc!
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.