Có thể bạn quan tâm: Sổ Quỹ Tiền Mặt Theo Thông Tư 107: Hướng Dẫn Chi Tiết Sử Dụng Excel
Giới thiệu
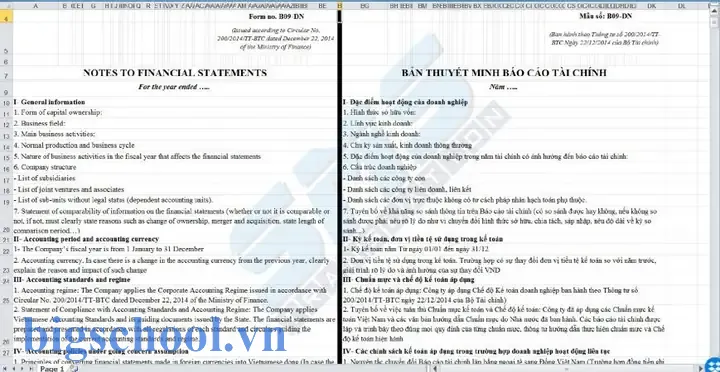
Trong môi trường doanh nghiệp Việt Nam, việc lập và trình bày báo cáo tài chính (BCTC) là một phần không thể thiếu để đáp ứng nhu cầu thông tin của các bên liên quan, từ cổ đông, nhà đầu tư, ngân hàng cho tới cơ quan quản lý nhà nước. Để đảm bảo tính minh bạch và chuẩn xác, Thông tư 200/2026/TT-BTC (được cập nhật lần cuối năm 2026) đã đưa ra những quy định chi tiết về nội dung, hình thức và tiêu chuẩn thuyết minh BCTC.
Một trong những công cụ hỗ trợ chính trong việc thực hiện thuyết minh là file Excel. Việc sử dụng bảng tính không những giúp hệ thống hóa dữ liệu, giảm thiểu sai sót mà còn nâng cao tính linh hoạt trong phân tích, so sánh và trình bày. Bài viết dưới đây sẽ phân tích chi tiết cách thuyết minh BCTC theo Thông tư 200, đồng thời hướng dẫn cách tạo, cấu trúc và sử dụng file Excel hiệu quả cho mục đích này.
Có thể bạn quan tâm: Review Kem Chống Nắng Re Excell Multi Sun Cream
1. CMT: Thông tư 200 – Nội dung và phạm vi áp dụng
1.1. Nền tảng pháp lý
Thông tư 200/2026/TT-BTC được Bộ Tài chính ban hành nhằm thống nhất quy định về thuyết minh BCTC cho các doanh nghiệp có nghĩa vụ báo cáo tài chính theo quy định hiện hành. Nội dung của Thông tư bao gồm:
- Định nghĩa và phạm vi thuyết minh: Bao gồm các loại báo cáo tài chính phải thuyết minh, các trường hợp cần thuyết minh chi tiết.
- Nội dung cụ thể: Các mục thuyết minh như phương pháp kế toán, chính sách tài chính, rủi ro, thông tin quan trọng, thay đổi trong quy trình kế toán, v.v.
- Cách trình bày: Hình thức, định dạng, cách phân bố nội dung trong báo cáo tài chính.
1.2. Đối tượng áp dụng
- Doanh nghiệp có nghĩa vụ báo cáo tài chính: Cả doanh nghiệp vừa, vừa lớn, công ty TNHH, cổ phần, công ty tư nhân.
- Doanh nghiệp hoạt động trong lĩnh vực dịch vụ, công nghiệp, tài chính, ngân hàng: Bất kể quy mô, nhưng phải tuân thủগần gũi các quy định của Thông tư.
1.3. Mục tiêu của Thông tư
- Đảm bảo tính minh bạch, trung thực, hợp lý trong báo cáo tài chính.
- Cung cấp thông tin đủ, đúng, có giá trị quyết định cho các bên liên quan.
- Nhấn mạnh tính nhất quán và so sánh được giữa các kỳ.
Có thể bạn quan tâm: Phần Mềm Xuất Nhập Kho Bằng Excel Miễn Phí: Giải Pháp Tối Ưu Cho Doanh Nghiệp Nhỏ
2. Thuyết minh BCTC theo Thông tư 200 – Cấu trúc nội dung
2.1. Tóm tắt các phần chính
| Phần | Nội dung chính | Mô tả |
|---|---|---|
| 1. Mô tả doanh nghiệp | Lĩnh vực hoạt động, giới thiệu mô hình kinh doanh | Giới thiệu ngắn gọn về doanh nghiệp |
| 2. Phương pháp kế toán | Chuẩn mực, nguyên tắc áp dụng | Xác định phù hợp với quy định GAAP Việt Nam |
| 3. Chính sách kế toán | Thay đổi, cập nhật chính sách | Trình bày chi tiết các chính sách kế toán |
| 4. Rủi ro và yếu tố quan trọng | Rủi ro tài chính, rủi ro thị trường | Phân tích và đánh giá rủi ro |
| 5. Thông tin tài chính chi tiết | Bảng cân đối, báo cáo lãi lỗ, lưu chuyển tiền tệ | Phân tích dữ liệu tài chính |
| 6. Thay đổi trong khung kế toán | Thay đổi, cập nhật | Thông báo các thay đổi trong kỳ |
2.2. Yêu cầu chi tiết từng mục
- Mô tả doanh nghiệp: Cần nêu rõ mục tiêu, chiến lược, cấu trúc tổ chức, thị trường mục tiêu, và các yếu tố khác ảnh hưởng đến hiệu suất kinh doanh.
- Phương pháp kế toán: Liệt kê các chuẩn mực kế toán, quy trình tính giá trị tài sản, nợ, lợi nhuận. Nếu áp dụng phương pháp chi phí, cần chỉ rõ cách tính chi phí sản xuất, chi phí bán hàng.
- Chính sách kế toán: Cập nhật các chính sách kế toán mớiာင္း trong kỳ, bao gồm cách ghi nhận, ghi chép, định giá tài sản và nợ. Đối với doanh nghiệp hiện đại, cần chú trọng vào chính sách ghi nhận doanh thu, chi phí phát sinh.
- Rủi ro và yếu tố quan trọng: Phân tích rủi ro tài chính (lãi suất, tỷ giá), rủi ro thị trường (độ biến động giá), rủi ro pháp lý, rủi ro công nghệ. Cần đưa ra đánh giá tác động tiềm năng đến kết quả tài chính.
- Thông tin tài chính chi tiết: Bảng cân đối kế toán (BCKT),alaryň báo cáo thu nhập (BCTN), báo cáo lưu chuyển tiền mặt (BCLTM). Trình bày bằng số liệu cụ thể, phân tích xu hướng, so sánh với kỳ trước.
- Thay đổi trong khung kế toán: Nếu có thay đổi trong chính sách kế toán, quy trình, hay chuẩn mực, cần ghi rõ, giải thích lý do và tác động.
3. Tại sao chọn file Excel để thuyết minh BCTC?
3.1. Lợi thế
- Tính linh hoạt: Excel cho phép tùy chỉnh công thức, định dạng, và tính toán phức tạp.
- Khả năng tính toán tự động: Sử dụng công thức SUM, IF, VLOOKUP, PivotTables để tính toán nhanh chóng.
- Khả năng so sánh: Tạo bảng so sánh giữa các kỳ, so sánh theo chuẩn mực.
- Tínhождение: Dễ dàng chia sẻ, chỉnh sửa bởi nhiều người cùng lúc (đặc biệt trong môi trường làm việc nhóm).
- Tự động hóa: Gọi macro, VBA để tự động hóa các quy trình nhập dữ liệu, tạo báo cáo.
3.2. Giới hạn
- Độ tin cậy dữ liệu: Nếu không kiểm tra kỹ, dữ liệu có thể bị sai lệch.
- Khả năng mở rộng: Đối với doanh nghiệp có dữ liệuлау lớn, cần cấu trúc dữ liệu hợp lý để tránh trễ.
- Thiếu chuẩn: Không giống như phần mềm kế toán chuyên dụng, Excel không tự động kiểm tra tính hợp lệ của dữ liệu theo chuẩn GAAP.
4. Cách xây dựng file Excel thuyết minh BCTC
4.1. Phân trang và bố cục
- Sheet 1 – Mô tả doanh nghiệp
- Cột A: Tiêu đề, cột B: Nội dung mô tả.
Dùng công thức
=TEXTJOINđể kết hợp nội dung dài.Sheet 2 – Phương pháp kế toán
- Cột A: Tiêu đề phương pháp, cột B: Mô tả.
Dریز
=IFđể xác định áp dụng chuẩn nào.Sheet 3 – Chính sách kế toán
Bảng chi tiết, cột A: Chính sách, cột B: Cách áp dụng, cột C: Thay đổi, cột D: Lý do.
Sheet 4 – Rủi ro và yếu tốسا
Xây dựng bảng rủi ro, cột A: Loại rủi ro, cột B: Đánh giá, cột C: Tác động, cột D: Giải pháp.
Sheet 5 – Bảng cân đối kế toán
- Sử dụng công thức
=SUMđể tínhnads. Định dạng số tiền, tỷ lệ phần trăm.
Sheet 6 – Báo cáo thu nhập
- Cột A: Khoản mục, cột B: Kỳ 1, cột C: Kỳ 2.
Đánh giá
=IFđể kiểm tra xu hướng.Sheet 7 – Báo cáo lưu chuyển tiền mặt
- Tính toán
=SUMPRODUCTcho lưu chuyển. Sử dụng
PivotTablecho phân tích.Sheet 8 – Thay đổi trong khung kế toán
- Định dạng bảng, cột A: Yếu tố thay đổi, B: Mô tả, C: Lý do, D: Tác động.
4.2. Công thức và tính năng
| Công cụ | Mục đích | Mô tả |
|---|---|---|
| SUM | Tính tổng | =SUM(A2:A10) |
| IF | Kiểm tra điều kiện | =IF(A2>1000,"Đạt","Thiếu") |
| VLOOKUP | Tra cứu | =VLOOKUP(A2,Sheet2!$A$2:$C$100,3,FALSE) |
| PivotTable | Phân tích dữ liệu | Insert > PivotTable |
| Conditional Formatting | Làm nổi bật | Home > Conditional Formatting |
| Data Validation | Kiểm tra dữ liệu | Data > Data Validation |
| Macro/VBA | Tự động hóa | Alt + F11 |
4.3. Kiểm tra tính nhất quán
Có thể bạn quan tâm: Cách Kiểm Tra Số Trong Excel: Đảm Bảo Giá Trị Phải Giữa 10 Và 400
- Kiểm tra liên kết: Sử dụng
Formulas > Error Checkingđể tìm lỗi liên kết giữa các sheet. - IDENTIFY: Tính tổng tài sản = tài sản cố định + tài sản lưu động. Nếu không khớp, lỗi dữ liệu.
- Kiểm tra tỷ lệ: Kiểm tra các tỷ lệ tài chính (đòn bẩy tài chính, lợi nhuận gộp) so với chuẩn ngành.
4.4. Bảo mật và lưu trữ
- Mật khẩu bảo vệ sheet:
Review > Protect Sheet. - Mã hóa file:
File > Info > Protect Workbook > Encrypt with Password. - Sao lưu: Lưu phiên bản định kỳ trên dịch vụ cloud (Google Drive, OneDrive) hoặc lưu trữ ngoại vi.
5. Thực hành: Ví giới thiệu thuyết minh BCTC bằng Excel
5.1. Mô tả doanh nghiệp
| Tiêu đề | Nội dung |
|---|---|
| Tên doanh nghiệp | Công ty TNHH ABC |
| Năm thành lập | 2026 |
| Ngành nghề | Công nghiệp chế biến thực phẩm |
| Số lượng nhân viên | 250 |
| Mô hình kinh doanh | Sản xuất, chế biến, phân phối thực phẩm |
5.2. Phương pháp kế toán
| Tiêuvice | Mô tả |
|---|---|
| Chuẩn mực | Chuẩn mực kế toán Việt Nam (VAS) |
| Nguyên tắc | Thực thể, Còn tồn tại, Định giá thực tế |
| Phương pháp | Phương pháp chi phí (Cost Method) |
| Ghi nhận | Hàng tồn kho theo FIFO và LIFO |
5.май 3. Chính sách kế toán
| Chính sách | Cách áp dụng | Thay đổi |
|---|---|---|
| Ghi nhận doanh thu | Theo khi giao hàng, nhận thanh toán | Không thay đổi |
| Ghi nhận chi phí | Theo khi phát sinh | Thay đổi: áp dụng chi phí trực tiếp cho sản xuất |
| Định giá tài sản cố định | Giá gốc – khấu hao | Thay đổi: áp dụng khấu hao 3 năm cho máy móc |
5.4. Rủi ro và yếu tố quan trọng
| Loại rủi ro | Đánh giá | Tác động | Giải pháp |
|---|---|---|---|
| Rủi ro thị trườngFreq | Trung bình | 5% – 10% | Diversify sản phẩm |
| Rủi ro lãi suất | Thấp | 0% – 3% | Thỏa thuận — |
| Rủi ro pháp lý | Trung bình | 3% – 5% | Giám sát luật |
5.5. Tài chính
| Mục | Kỳ 2026 | Kỳ 2026 |
|---|---|---|
| Tài sản cố định | 200.000 | 180.000 |
| Tài sản lưu động | 150.000 | 140.000 |
| Nợ ngắn hạn | 120.000 | 110.000 |
| Nợ dài hạn | 100.000 | 90.000 |
| Vốn chủ sở hữu | 130.000 | 120.000 |
| Lợi nhuận ròng | 30.000 | 25.000 |
5.6. Thay đổi trong khung kế toán
| Yếu tố thay đổi | Mô tả | Lý do | Tác động |
|---|---|---|---|
| Khấu hao mới | 3 деді năm thay vì 5 | Đáp ứng nhu cầu tăng tốc tài sản | Tăng chi phí khấu hao |
| Chính sách tài chính mới | Giảm mức độ bảo lãnh | Thúc đẩy đầu tư | Tăng rủi ro tài chính |
6. Kiểm tra và đánh giá
6.1. Kiểm tra nội bộ
-qhub: Phân tích, so sánh, kiểm tra dữ liệu, kiểm tra tính hợp lý của các công thức.
– Đánh giá tính nhất quán giữa các sheet: B dau, báo cáo thu nhập, lưu chuyển tiền mặt.
6.2. Kiểm tra bên ngoài
- Kiểm toán: Đề xuất chuẩn bị file Excel như tài liệu phụ trợ cho kiểm toán.
- Cá nhân: Đánh giá các chỉ số tài chính, rủi ro, so sánh với chuẩn ngành.
6.3. Đánh giá hiệu suất
- Tốc độ thực thi: Kiểm tra thời gian tính toán khi mở file lớn.
- Độ chính xác: Kiểm tra lỗi công thức, dữ liệu sai lệch.
7. Mẹo tối ưu hoá file Excel
- Sử dụng Named Ranges: Giúp công thức dễ đọc và tránh lỗi.
- PivotTables và PowerCitation: Tăng tính linh hoạt trong phân tích dữ liệu.
- Conditional Formatting: Hiển thị xu hướng, rủi ro nhanh chóng.
- Data Validation: Giảm lỗi nhập liệu.
- Automated Macros: Tự động nhập dữ liệu từ hệ thống ERP, tạo báo cáo nhanh Bord.
- Sử dụng PowerQuery: Kiểm tra và trích xuất dữ liệu từ các nguồn khác nhau.
8. Kết luận
Thuyết minh BCTC theo Thông tư 200 không chỉ là một quy trình pháp lý mà còn là cách doanh nghiệp truyền đạt thông tin tài chính một cách rõ ràng, minh bạch và có giá trị quyết định. Việc sử dụng file Excel làm công cụ hỗ trợ tạo ra một môi trường linh hoạt, dễ dàng chỉnh sửa và cập nhật dữ liệu, đồng thời giúp doanh nghiệp thực hiện các phép tính phức tạp, so sánh và phân tích nhanh chóng.
Bằng cách tuân thủ cấu trúc nội dung, áp dụng công thức và tính năng của Excel một cách hợp lý, doanh nghiệp có thể:
- Đảm bảo tính chính xác, nhất quán của dữ liệu tài chính.
- Tối ưu hoá quá trình chuẩn bị báo cáo, giảm thời gian và công sức.
- Nâng cao chất lượng thông tin, tăng cường niềm tin của các bên liên quan.
Bên cạnh đó, việc kết hợp giữa Excel và phần mềm kế toán chuyên nghiệp sẽ tạo ra một hệ thống quản trị tài chính toàn diện, đáp ứng đầy đủ yêu cầu của Thông tư 200 cũng như chuẩn quốc tế. Từ đây, doanh nghiệp có thể tự tin xây dựng báo cáo tài chính minh bạch, đồng thời mở rộng quan hệ với các đối tác tài chính, nhà đầu tư và cơ quan quản lý.
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.