Trong thế giới đầu tư, đo lường rủi ro là một yếu tố quan trọng không thể thiếu. Mặc dù lợi nhuận là mục tiêu chính, nhưng mức độ biến động của danh mục – hay còn gọi là phương sai (variance) – giúp nhà đầu tư hiểu rõ hơn về mức độ rủi ro mà họ đang chấp nhận. Excel, với những công cụ tính toán mạnh mẽ, trở thành “đồng hành” lý tưởng để tính toán phương sai của danh mục đầu tư một cách nhanh chóng và chính xác. Bài viết này sẽ cung cấp một hướng dẫn chi tiết, từ khái niệm cơ bản đến các bước thực hành thực tế, giúp bạn nắm vững cách tính phương sai của danh mục đầu tư bằng Excel.
Có thể bạn quan tâm: Trong Ms Excel 2026 Để Ẩn Cột Ta Thực Hiện
1. Khái niệm cơ bản: Phương sai và Rủi ro
dev
1.1. Phương sai là gì?
Phương sai là một chỉ số thống kê đo lường mức độ phân tán của một tập hợp dữ liệu. Trong lĩnh vực tài chính, phương sai thường được áp dụng để đo lường mức độ biến động của lợi nhuận (return) của một tài sản hoặc danh mục đầu tư. Công thức tính phương sai của một chuỗi dữ liệu (X = {x_1, x_2, \dotsc, x_n}) là:
\sigma^2 = \frac{1}{n-1} \sum_{i=1}^{n} (x_i – \bar{x})^2
trong đó (\bar{x}) là giá trị trung bình của chuỗi.
1.2. Tại sao phương sai lại quan trọng trong đầu tư?
- Đánh giá rủi ro: Phương sai phản ánh mức độ biến động; mức độ biến động cao thường đồng nghĩa với rủi ro cao hơn.
- Định hướng danh mục: Khi xây dựng danh mục, nhà đầu tư cần cân bằng giữa lợi nhuận kỳ vọng và rủi ro thực tế.
- So sánh hiệu suất: Hai danh mục có lợi nhuận trung bình tương đương nhưng phương sai khác nhau sẽ mang lại trải nghiệm đầu tư khác nhau cho nhà đầu tư.
Có thể bạn quan tâm: Sửa Lỗi Font Chữ Khi Chuyển Từ Pdf Sang Excel: Hướng Dẫn Chi Tiết Và Mẹo Thực Tiễn
2. Chuẩn bị dữ liệu đầu vào
Trước khi tính toán phương sai, bạn cần có dữ liệu lịch sử về giá hoặc lợi nhuận của các tài sản trong danh mục. Dưới đây là một ví dụ về cách chuẩn bị dữ liệu trong Excel.
2.1. Thu thập dữ liệu
- Nguồn dữ liệu: Yahoo Finance, Bloomberg, hoặc các cổng dữ liệu tài chính trực tuyến.
- Dữ liệu cần có: Giá đóng cửa (Close) hàng ngày hoặc hàng tuần của từng cổ phiếu, quỹ, hoặc tài sản khác.
- Khoảng thời gian: Thường chọn 1-5 năm để có đủ dữ liệu, tránh hiện tượng “overfitting”.
2.2. Tính lợi nhuận (Return)
Lợi nhuận hàng ngày thường được tính bằng công thức:
R_t = \frac{P_t – P_{t-1}}{P_{t-1}}
trong đó (P_t) là giá đóng cửa vào ngày (t). Trong Excel:
= (B2 - B1) / B1
đặt công thức trong cột mới (ví dụ cột C).
2.3. Chuẩn bị bảng dữ liệu
| Ngày | Tài sản 1 | Tài sản Letter | … | |
|---|---|---|---|---|
| 01/01/2026 | 100 | … | 50 | … |
| 02/01/2026 | 102 | … | 51 | … |
| … | … | … | … | … |
Sau khi tính lợi nhuận, bạn sẽ có bảng dữ liệu như:
| Ngày | R1 | R2 | R3 | … |
|---|---|---|---|---|
| 01/01/2026 | 0.02 | 0.01 | -0.01 | … |
| 02/01/2026 | -0.01 | 0.03 | 0.00 | … |
| … | … | … | … | … |
Có thể bạn quan tâm: Sbs Drama Awards: Tôn Vinh Sự Kiện Về Vinh Danh Diễn Viên Xuất Sắc Trong Các Phim Trò Hành Đạo Thứ Hai Và Thứ Ba
3. Tính phương sai của một tài sản đơn lẻ
Excel cung cấp các hàm VAR.S và VAR.P để tính phương sai mẫu và phương sai tổng thể.
- VAR.S: Tính phương sai mẫu (n-1).
- VAR.P: Tính phương sai tổng thể (n diferença).
Nhưng trong đầu tư, chúng ta thường dùngVAR.S.
Ví dụ: Để tính phương sai của tài sản 1:
=VAR.S(C2:C100)
Nếu bạn muốn tính độ lệch chuẩn (standard deviation), dùng:
=STDEV.S(C2:C100)
4. Tính phương sai danh mục
Khi có nhiều tài sản, phương sai danh mục không chỉ là trung bình của phương sai cá nhân. Phương sai danh mục phụ thuộc vào cân nặng (weights) và hiệp phụ (covariance) giữa các tài sản.
4.1. Công thức chung
\sigma_p^2 = \mathbf{w}^\top \mathbf{\Sigma} \mathbf{w}
trong đó:
– (\mathbf{w}) là vector cân nặng của danh mục (tổng cộng 1).
– (\mathbf{\Sigma}) là ma trận hiệp phương sai (covariance matrix) của các tài sản.
4.2. Tính ma trận hiệp phương sai
Excel có hàm COVARIANCE.P để tính hiệp phương sai tổng thểprincip.
Giả sử dữ liệu lợi nhuận của 3 tài sản nằm trong cột C, D, E. Để tính ma trận hiệp phương sai miejsc:
| R1 | R2 | R3 | |
|---|---|---|---|
| R1 | =COVARIANCE.P(C$2:C$100, C$2:C$100) | =COVARIANCE.P(C$2:C$100, D$2:D$100) | =COVARIANCE.P(C$2:C$100, E$2:E$100) |
| R2 | =COVARIANCE.P(D$2:D$100, C$2:C$100) | =COVARIANCE.P(D$2:D$100, D$2:D$100) | =COVARIANCE.P(D$2:D$100, E$2:E$100) |
| R3 | =COVARIANCE.P(E$2:E$100, C$2:C$100) | =COVARIANCE.P(E$2:E$100, D$2:D$100) | =COVARIANCE.P(E$2:E$100, E$2:E$100) |
4.3. Cân nặng
Có thể bạn quan tâm: Hướng Dẫn Trộn Thư Trong Word 2026 Lấy Dữ Liệu Từ Excel
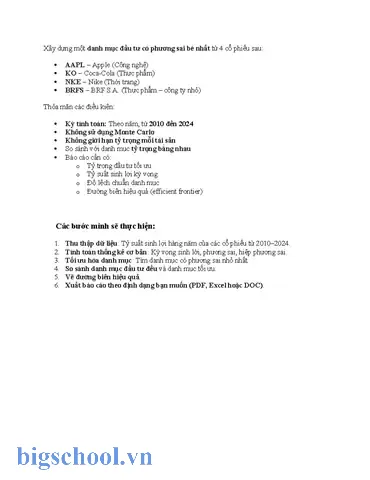
Bạn cần xác định tỷ lệ phần trăm của mỗi tài sản trong danh mục. Giả sử:
- Tài sản 1: 40%
- Tài sản 2: 30%
- Tài sản 3: 30%
Nhập vào một ô: =0.4 cho R1, =0.3 cho R2, =0.3 cho R3.
4.4. Tính phương sai danh mục trong Excel
Một cách tiếp cận trực tiếp là sử dụng MMULT (ma trận nhân):
- Tạo vector cân nặng (\mathbf{w}) (cột).
- Tính (\mathbf{w}^\top \mathbf{\Sigma}) bằng
MMULT:
والأخذ:=TRANSPOSE(MMULT(w_vector, cov_matrix)). - Nhân kết quả với (\mathbf{w}) lần nữa:
\sigma_p^2 = \mathbf{w}^\top \mathbf{\Sigma} \mathbf{w}
Trong Excel:
excel =MMULT(TRANSPOSE(MMULT(w_vector, cov_matrix)), w_vector) - Nếu bạn muốn độ lệch chuẩn:
excel =SQRT(MMULT(TRANSPOSE(MMULT(w_vector, cov_matrix)), w_vector))
4.5. Ví dụ thực tế
Giả sử bạn có dữ liệu lợi nhuận 3 tài sản trong 60 ngày. Bạn đã tính được công thức trên và nhận được:
- Phương sai danh mục: 0.0004
- Độ lệch chuẩn: 0.020
Điều này có nghĩa là danh mục có mức độ biến động trung bình khoảng 2% mỗi ngày.
5. Tính phương sai với hàm PortfolioVariance (Sử dụng Add-in)
Nếu bạn sử dụng Excel với Add-in “Data Analysis” hoặc “Solver”, bạn có thể tính phương sai danh mục nhanh hơn:
- Mở Data Analysis → Covariance → chọn vùng dữ liệu.
- Lưu ma trận hiệp phương sai.
- Dùng Solver để tối ưu hóa trọng số sao cho phương sai tối thiểu với yêu cầu lợi nhuận mong muốn.
6. Phân tích kết quả và ứng dụng
6.1. Đánh giá rủi ro
- Độ lệch chuẩn: Thông thường, mức độ lệch chuẩn cao hơn 15% được xem là rủi ro cao.
- Rủi ro hệ thống: Phương sai có thể được phân thành phần rủi ro hệ thống (market) và rủi ro không hệ thống (specific). Thông qua mô hình CAPM, bạn có thể tính beta và phân loại.
6.2. Diversification
- Khi hai tài sản có hiệp phương sai thấp (hoặc thậm chí âm), việc kết hợp chúng sẽ giảm phương sai danh mục.
- Mô hình Markowitz cho thấy, với cùng lợi nhuận kỳ vọng, danh mục tối ưu thường có phương sai thấp hơn danh mục theo trọng số bình quân.
6.3. Tối ưu hóa danh mục
- Markowitz Efficient Frontierorgia: Sử dụng
Solverđể tìm trọng số tối ưu làm giảm phương sai cho mỗi mức lợi nhuận kỳ vọng. - Black-Litterman: Kết hợp quan điểm cá nhân với dữ liệu thị trường để điều chỉnh trọng số.
7. Thực hành: Tạo một bảng tính Excel hoàn chỉnh
Dưới đây là mô tả từng bước bạn có thể thực hiện để xây dựng một bảng tính tính phương sai danh mục:
- Tạo bảng dữ liệu: Nhập ngày, giá đóng cửa, lợi nhuận cho mỗi tài sản.
- Tính lợi nhuận: Nhân công thức tính lợi nhuận hàng ngày.
- Tính ma trận hiệp phương sai: Dùng
COVARIANCE.P. - Nhập trọng số: Nhập tỷ lệ phần trăm mỗi tài sản.
- Tính phương sai danh mục: Dùng
MMULTvàTRANSPOSE. - Tính độ lệch chuẩn:
SQRT. - Hiển thị kết quả: Đưa vào một ô summary.
7.1. Mẫu công thức
- Ma trận hiệp phương sai (đối với 4 tài sản):
excel =COVARIANCE.P(C$2:C$100, D$2:D$100) // tỉ lệ R1-R2 - Vecto trọng số (cột):
excel =0.25 =0.25 =0.25 =0.25 - Phương sai danh mục:
excel =MMULT(TRANSPOSE(MMULT(w_vector, cov_matrix)), w_vector) - Độ lệch chuẩn:
excel =SQRT(MMULT(TRANSPOSE(MMULT(w_vector, cov_matrix)), w_vector))
8. Lưu ý và những lỗi thường gặp
- Cây dữ liệu không đồng nhất: Nếu số ngày không khớp giữa các tài sản, phương sai sẽ sai lệch.
- Nghĩa vụ điền đầy đủ số liệu: Tránh sử dụng
#IKNOWNhoặc#DIV/0!. - Định dạng số: Đảm bảo dạng số là số thực (float), tránh chuyển đổi thành văn bản.
- Chọn đúng hàm:
VAR.PvàCOVARIANCE.Ptính cho toàn bộ tập dữ liệu, trong khiVAR.SvàCOVARIANCE.Stính cho mẫu. Trong đầu tư, mẫu thường phù hợp hơn. - Thời gian mẫu: Nếu chọn quá ngắn (ví dụ 5 ngày), phương sai sẽ không phản ánh đúng rủi ro thực tế.
9. Kết luận
Phương sai danh mục là một công cụ quan trọng giúp nhà đầu tư đánh giá rủi ro và tối ưu hóa danh mục. Với Excel, bạn có thể dễ dàng tính toán phương sai cá nhân và danh mục, đồng thời áp dụng các mô hình tối ưu như Markowitz hoặc Black-Litterman. Bằng cách nắm vững các công thức và quy trình, bạn sẽ có một nền tảng vững chắc để quản lý rủi ro trong đầu tư, từ đó đưa ra quyết định đầu tư sáng suốt và hiệu quả hơn.
Hãy bắt đầu ngay hôm nay: thu thập dữ liệu, tạo bảng tính, và thực hành tính phương sai. Bạn sẽ nhanh chóng thấy được sức mạnh của Excel trong việc biến dữ liệu thành thông tin chiến lược và những quyết định đầu tư đáng tin cậy.
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.