Vỡ nợ là một khái niệm không còn xa lạ trong thế giới tài chính hiện đại, đặc biệt khi các cuộc khủng hoảng kinh tế toàn cầu có xu hướng diễn ra phức tạp hơn. Việc hiểu rõ bản chất của tình trạng này giúp cá nhân và doanh nghiệp có cái nhìn đa chiều để bảo vệ tài sản và xây dựng kế hoạch quản lý dòng tiền bền vững tại Bigschool.
Khái niệm này thực chất dùng để chỉ trạng thái một thực thể vay mượn không còn khả năng thực hiện các nghĩa vụ tài chính đã cam kết. Điều này bao gồm việc chậm trễ thanh toán lãi suất định kỳ hoặc không thể hoàn trả số tiền gốc đúng hạn theo hợp đồng tín dụng. Khi tình trạng mất khả năng thanh toán xảy ra, nó không chỉ ảnh hưởng đến uy tín của người đi vay mà còn gây ra những hệ lụy dây chuyền đến hệ thống ngân hàng và thị trường chứng khoán.
 Tìm hiểu về khái niệm vỡ nợ và trạng thái mất khả năng thanh toán tài chính
Phân loại các hình thức nợ phổ biến hiện nay
Trong hoạt động vay vốn, các tổ chức tín dụng thường phân loại các khoản nợ dựa trên tính chất tài sản cam kết. Việc hiểu rõ sự khác biệt giữa nợ có bảo đảm và nợ tín chấp là yếu tố then chốt để đánh giá mức độ rủi ro tín dụng. Mỗi hình thức đều có những quy định pháp lý riêng biệt nhằm bảo vệ quyền lợi của các bên tham gia khi có tranh chấp xảy ra.
Nợ có bảo đảm thường gắn liền với các tài sản có giá trị như bất động sản, ô tô hoặc các loại giấy tờ có giá. Ngược lại, nợ không bảo đảm hoàn toàn dựa trên uy tín và điểm tín dụng của khách hàng. Theo thống kê từ các tổ chức tài chính, tỷ lệ khế ước nợ bị vi phạm ở nhóm nợ không bảo đảm thường cao hơn đáng kể, dẫn đến việc lãi suất cho vay ở phân khúc này luôn ở mức áp đảo để bù đắp rủi ro.
 Phân biệt rủi ro tín dụng giữa nợ có bảo đảm và nợ tín chấp
Hệ lụy pháp lý khi không thể hoàn trả nghĩa vụ tài chính
Khi một cá nhân hoặc doanh nghiệp chính thức rơi vào trạng thái vỡ nợ, các cơ chế pháp lý sẽ bắt đầu được kích hoạt. Đối với các khoản vay thế chấp, ngân hàng có quyền phát mãi tài sản bảo đảm để thu hồi vốn. Đây là biện pháp nhanh nhất để giảm thiểu thiệt hại cho bên cho vay. Tuy nhiên, quy trình này thường kéo dài từ 6 đến 12 tháng tùy thuộc vào tính pháp lý của tài sản đó.
Đối với các khoản vay không có tài sản đảm bảo, quy trình thu hồi nợ trở nên phức tạp hơn rất nhiều. Bên cho vay bắt buộc phải thực hiện các thủ tục khởi kiện dân sự tại tòa án. Kết quả của quá trình này có thể dẫn đến việc phong tỏa tài khoản ngân hàng hoặc khấu trừ thu nhập trực tiếp của người vay. Tình trạng phá sản có thể là lối thoát cuối cùng nhưng nó sẽ để lại một vết đen trong hồ sơ tín dụng suốt nhiều thập kỷ.
 Hệ lụy pháp lý và thủ tục phá sản khi vỡ nợ không thể thanh toán
Tác động của việc hạ xếp hạng tín nhiệm đối với doanh nghiệp
Sự kiện các tập đoàn lớn bị hạ mức tín dụng xuống mức “vỡ nợ giới hạn” thường gây ra những cơn địa chấn trên thị trường vốn. Khi điểm tín nhiệm giảm, khả năng huy động vốn của doanh nghiệp gần như bị đóng băng. Các nhà đầu tư sẽ tháo chạy khỏi các trái phiếu của doanh nghiệp đó, khiến giá trị vốn hóa sụt giảm nghiêm trọng.
Nhiều số liệu cho thấy, khi lãi suất trái phiếu tăng vọt lên mức 20-30%, đó là dấu hiệu rõ rệt cho thấy thị trường đang định giá doanh nghiệp ở trạng thái nguy cơ tài chính cực cao. Việc duy trì hoạt động kinh doanh trong bối cảnh thiếu hụt dòng tiền là một thách thức khổng lồ, đòi hỏi những nỗ lực tái cấu trúc toàn diện và khắc nghiệt.
 Dấu hiệu nguy cơ tài chính và hạ xếp hạng tín nhiệm của doanh nghiệp
Cách thức phòng tránh rơi vào bẫy nợ nần
Để không rơi vào tình cảnh vỡ nợ, việc quản lý tài chính cá nhân và doanh nghiệp cần được thực hiện một cách khoa học. Một quy tắc vàng được nhiều chuyên gia khuyến nghị là không nên để tổng số nợ hàng tháng vượt quá 30% thu nhập ròng. Việc duy trì một quỹ dự phòng khẩn cấp tương đương 6 tháng chi phí sinh hoạt cũng là lá chắn an toàn trước những biến cố bất ngờ.
Ngoài ra, việc thường xuyên kiểm tra báo cáo tín dụng giúp bạn sớm phát hiện các dấu hiệu nợ xấu tiềm ẩn. Sử dụng các công cụ hỗ trợ lập kế hoạch tài chính sẽ giúp bạn tối ưu hóa dòng tiền, đảm bảo các khoản thanh toán luôn được thực hiện đúng hạn. Sự kỷ luật trong chi tiêu chính là chìa khóa để giữ vững tự do tài chính lâu dài.
 Cách quản lý tài chính khoa học để phòng tránh bẫy nợ nần
Tầm quan trọng của việc hiểu đúng về lãi suất và rủi ro
Lãi suất không đơn thuần là chi phí sử dụng vốn mà nó còn là thước đo rủi ro. Các khoản vay có lãi suất thấp thường đi kèm với yêu cầu khắt khe về tài sản đảm bảo và chứng minh thu nhập. Ngược lại, các sản phẩm vay nhanh, vay nóng thường có lãi suất ẩn rất cao, dễ dẫn đến tình trạng mất kiểm soát tài chính.
Trước khi đặt bút ký vào bất kỳ hợp đồng vay mượn nào, việc đọc kỹ các điều khoản về phí phạt chậm thanh toán và cách tính lãi suất biến động là cực kỳ quan trọng. Những con số này có vẻ nhỏ ở thời điểm hiện tại nhưng sẽ trở thành gánh nặng khổng lồ nếu nền kinh tế bước vào chu kỳ lạm phát cao. Hãy luôn tỉnh táo để không trở thành nạn nhân của những vòng xoáy nợ nần không hồi kết.
Câu hỏi thường gặp (FAQs)
1. Vỡ nợ và phá sản khác nhau như thế nào?
Vỡ nợ là trạng thái không trả được nợ tại một thời điểm cụ thể, trong khi phá sản là một thủ tục pháp lý được tòa án tuyên bố khi một thực thể hoàn toàn không còn khả năng thanh toán và cần thanh lý tài sản hoặc tái cấu trúc.
2. Tại sao lãi suất vay tín chấp lại cao hơn vay thế chấp?
Bởi vì vay tín chấp dựa trên lòng tin, không có tài sản cầm cố. Rủi ro mất khả năng chi trả ở hình thức này cao hơn, nên ngân hàng phải tăng lãi suất để bù đắp các khoản tổn thất có thể xảy ra.
3. Tôi nên làm gì nếu nhận thấy mình sắp không thể trả nợ đúng hạn?
Bạn nên chủ động liên hệ với chủ nợ để thương thảo về việc gia hạn thời gian thanh toán hoặc tái cơ cấu khoản nợ. Việc trốn tránh chỉ khiến tình hình trở nên tồi tệ hơn với các khoản phí phạt và ảnh hưởng xấu đến điểm tín dụng.
4. Điểm tín dụng bị ảnh hưởng như thế nào sau khi vỡ nợ?
Điểm tín dụng sẽ sụt giảm nghiêm trọng, khiến bạn gần như không thể tiếp cận các khoản vay ngân hàng, thẻ tín dụng hoặc thậm chí là khó khăn khi ký kết các hợp đồng thuê nhà, mua trả góp trong nhiều năm tới.
5. Có nên dùng khoản vay mới để trả nợ cũ không?
Đây là hành động cực kỳ rủi ro, thường được gọi là “đảo nợ”. Nếu không có nguồn thu nhập tăng thêm ổn định, việc này chỉ làm trầm trọng hơn tình trạng nợ nần chồng chất và sớm muộn cũng dẫn đến sụp đổ tài chính.
6. Tài sản bảo đảm bị xử lý như thế nào khi người vay vỡ nợ?
Ngân hàng hoặc tổ chức tài chính sẽ tiến hành các thủ tục thu hồi tài sản, sau đó định giá và bán đấu giá công khai để thu hồi số tiền gốc, lãi và các chi phí phát sinh liên quan.
7. Làm thế nào để biết một doanh nghiệp có nguy cơ vỡ nợ cao?
Bạn có thể theo dõi các chỉ số tài chính như hệ số thanh toán nhanh, tỷ lệ nợ trên vốn chủ sở hữu và các báo cáo từ những tổ chức xếp hạng tín nhiệm uy tín trên thị trường.
Việc hiểu rõ các khái niệm về vỡ nợ không chỉ giúp chúng ta tránh được những rủi ro đáng tiếc mà còn tạo nền tảng cho sự phát triển bền vững. Hãy cùng Bigschool xây dựng một cộng đồng am hiểu về tài chính để có cuộc sống thịnh vượng hơn.
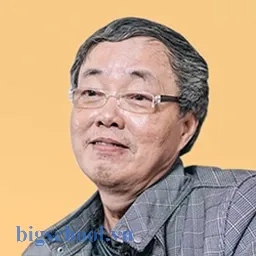
Tiến sĩ Lê Thống Nhất sinh năm 1955 tại Nghệ An, là nhà giáo, nhà báo và doanh nhân trong lĩnh vực giáo dục. Ông từng giảng dạy Toán học tại Trường THPT Chuyên Phan Bội Châu và đảm nhiệm nhiều vai trò trong ngành giáo dục, từ viết sách, biên soạn tài liệu đến sáng lập các dự án hỗ trợ học tập trực tuyến.
Ông là người sáng lập BigSchool – nền tảng giáo dục trực tuyến kết nối giáo viên và học sinh cả nước. Ngoài ra, ông còn nổi tiếng với vai trò tác giả, diễn giả truyền cảm hứng và khách mời trên nhiều chương trình truyền hình, trong đó có “Ai là triệu phú” trên truyền hình VTV.
Trong suốt sự nghiệp, Tiến sĩ Lê Thống Nhất đã nhận nhiều giải thưởng giáo dục và được biết đến như một người luôn đổi mới, ứng dụng công nghệ vào dạy và học, góp phần lan tỏa tri thức và niềm say mê học tập cho thế hệ trẻ.